Artigo conduzido por Milena Xavier e Giulia Rezende
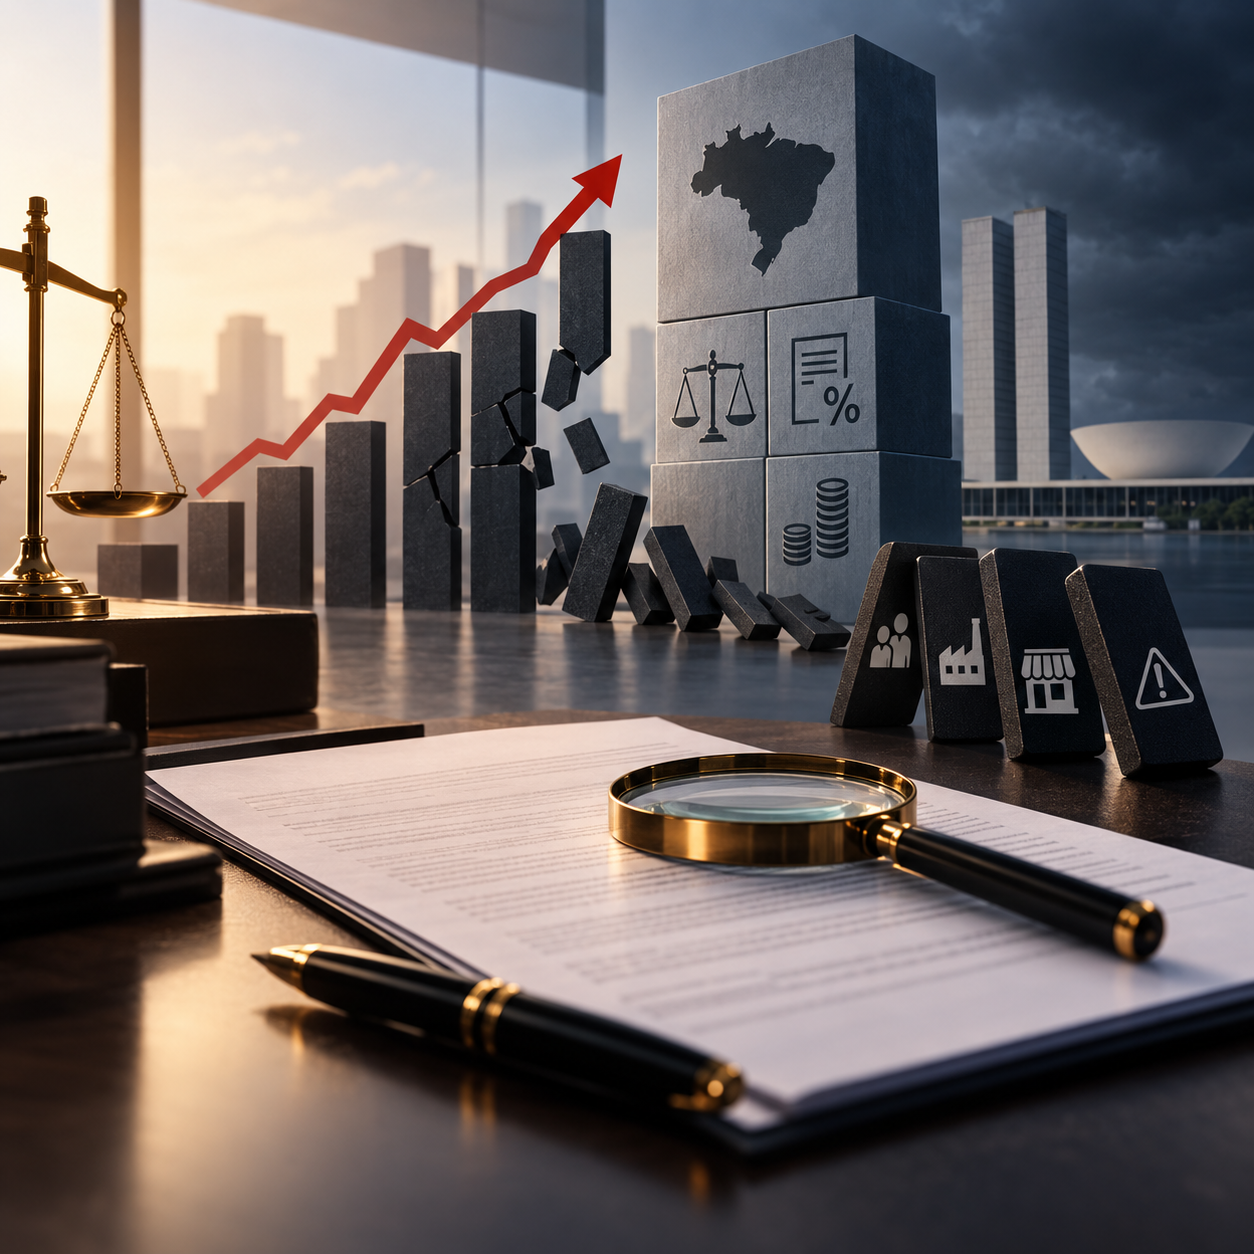
O Brasil empresarial atravessa, em 2026, um cenário desafiador para a gestão financeira. Dados divulgados pela Serasa Experian em agosto mostram que mais de 9,1 milhões de empresas estavam inadimplentes em junho, o maior número da série histórica do indicador. As dívidas negativadas somam aproximadamente R$ 232,9 bilhões, com micro e pequenas empresas representando a maior parte desse universo.
Ao mesmo tempo, a Reforma Tributária começa a produzir efeitos práticos. A nova estrutura, baseada na CBS e no IBS e regulamentada principalmente pela Lei Complementar nº 214/2025, complementada em 2026 pela Lei Complementar nº 227, traz mudanças que impactam a formação de preços, o aproveitamento de créditos e a dinâmica financeira das operações.
Separadamente, esses dois movimentos já exigiriam atenção das empresas. Juntos, ampliam os riscos para o caixa e mostram que a adequação ao novo cenário não deve ficar restrita às áreas contábil e fiscal. Os contratos empresariais também precisam entrar nessa análise.
Inadimplência e Reforma Tributária aumentam a atenção sobre o caixa
A combinação entre inadimplência recorde e transição tributária não é apenas uma coincidência de calendário. Ela pode representar um risco concreto para as empresas.
Um contrato que não trata com clareza dos impactos tributários pode se tornar uma nova fonte de conflito. Sem regras definidas, por exemplo, uma parte pode entender que a Reforma autoriza o reajuste do preço, enquanto a outra pode discordar e deixar de pagar o valor questionado.
Além disso, mecanismos como o split payment, que poderá separar, no momento da liquidação financeira, os valores destinados ao recolhimento de IBS e CBS, tendem a interferir diretamente no fluxo de caixa. Para empresas com margens reduzidas ou forte dependência de capital de giro, essa mudança representa mais um ponto de atenção em um cenário já marcado pela inadimplência dos clientes.
A Reforma Tributária permite reajustar contratos automaticamente?
A Reforma Tributária, por si só, não autoriza nenhuma das partes a reajustar preços ou revisar unilateralmente um contrato em vigor.
O Código Civil presume os contratos empresariais paritários e simétricos e trata a revisão judicial como medida excepcional. Assim, simplesmente repassar um aumento de custo ao cliente ou deixar de pagar um fornecedor sob a justificativa de mudança tributária, sem respaldo contratual, pode criar um problema em vez de solucionar os impactos da transição.
O conteúdo do contrato, a distribuição dos riscos entre as partes e o impacto econômico efetivamente demonstrado serão fundamentais em uma eventual discussão. Por isso, quanto mais claras forem as regras contratuais, menor tende a ser o espaço para inadimplência e litígios.
Contratos também são instrumentos de proteção do crédito
Com 9,1 milhões de empresas inadimplentes no país, tratar o contrato apenas como um documento que estabelece objeto, preço e prazo já não é suficiente.
Ele também deve funcionar como instrumento de prevenção e gestão do risco de crédito. Afinal, quando o cliente já deixou de pagar, as possibilidades de proteção ficam mais limitadas.
Por isso, alguns pontos merecem atenção:
- garantias compatíveis com o valor e o risco da operação, como fiança, aval, caução, garantias reais e cessão fiduciária;
- hipóteses objetivas de vencimento antecipado e eventos de inadimplemento;
- critérios claros de reajuste, revisão e reequilíbrio diante de alterações tributárias e de custos;
- regras de renegociação que preservem as garantias em caso de concessões comerciais;
- obrigações de informação sobre mudanças societárias, financeiras ou operacionais relevantes;
- formalização adequada para constituição de título executivo extrajudicial, com atenção às regras sobre testemunhas e assinatura eletrônica.
Quais contratos devem ser revisados primeiro?
Não é necessário revisar todos os contratos da empresa com a mesma profundidade. O caminho mais eficiente é identificar aqueles que representam maior exposição financeira ou jurídica.
Contratos de longo prazo, de valores relevantes, com preços fixos ou margens reduzidas merecem atenção especial. O mesmo vale para relações com fornecedores estratégicos, clientes concentrados, pagamentos parcelados, garantias insuficientes ou instrumentos que não estabeleçam regras claras sobre tributos e inadimplemento.
A partir desse diagnóstico, a empresa consegue priorizar as adequações mais importantes e preparar seus contratos para o novo cenário.
Segurança jurídica também protege o caixa
Em períodos de estabilidade, fragilidades contratuais podem permanecer despercebidas por anos. É nos momentos de transformação que elas costumam aparecer.
A combinação entre Reforma Tributária e inadimplência em nível recorde torna 2026 especialmente sensível para a saúde financeira das empresas. Nesse contexto, revisar contratos não significa apenas preparar a organização para uma eventual disputa, mas trabalhar para evitar que ela aconteça.
Contratos bem estruturados ajudam a proteger o caixa, reduzir incertezas e dar maior previsibilidade às relações empresariais. Por isso, a revisão contratual deve fazer parte do planejamento das empresas para a transição tributária e para um mercado com maior risco de inadimplência.
Nossa equipe tributária e de contratos empresariais está à disposição para apoiar sua empresa na revisão e adequação dos instrumentos contratuais a esse novo cenário.