Artigo conduzido por Tayssa Rosa Nogueira Terra
As chamadas “emendas Pix” voltaram ao centro das atenções dos órgãos de controle. No Acórdão nº 2.004/2026-Plenário, referente ao TC 023.001/2025-9, o Tribunal de Contas da União (TCU) consolidou os resultados das fiscalizações realizadas no Plano Especial de Auditoria das Transferências Especiais, abrangendo repasses efetuados entre 2020 e 2024.
A fiscalização analisou diversas transferências especiais, destinadas a 73 municípios e dois estados, envolvendo cerca de R$ 198 milhões. O resultado chama a atenção: foram encontrados problemas em 82% das transferências examinadas, com prejuízo potencial estimado pelo TCU em aproximadamente R$ 49 milhões.
Os números reforçam uma mudança importante no tratamento desses recursos. A ausência de convênio prévio, característica que tornou as emendas Pix mais ágeis e flexíveis, não afasta o dever de demonstrar a correta aplicação do dinheiro público. Pelo contrário, as decisões mais recentes reforçam as exigências de transparência, rastreabilidade e comprovação da execução.
Para os municípios que receberam esses recursos, o cenário exige atenção não apenas às próximas transferências, mas também à documentação e à prestação de contas dos valores já executados.
O que o TCU encontrou nas fiscalizações?
Entre os problemas identificados estão a movimentação dos recursos em contas não específicas, ausência de informações e relatórios no Transferegov, pagamentos sem comprovação adequada, irregularidades em licitações e contratações e falhas na execução dos objetos financiados.
Também foram verificadas situações envolvendo obras e serviços não executados ou executados parcialmente, sobrepreço, superfaturamento e deficiências na documentação necessária para comprovar a destinação dos valores recebidos.
Os achados não ficaram restritos ao relatório. A fiscalização também resultou na abertura de processos específicos para aprofundar irregularidades e buscar eventual ressarcimento de prejuízos identificados.
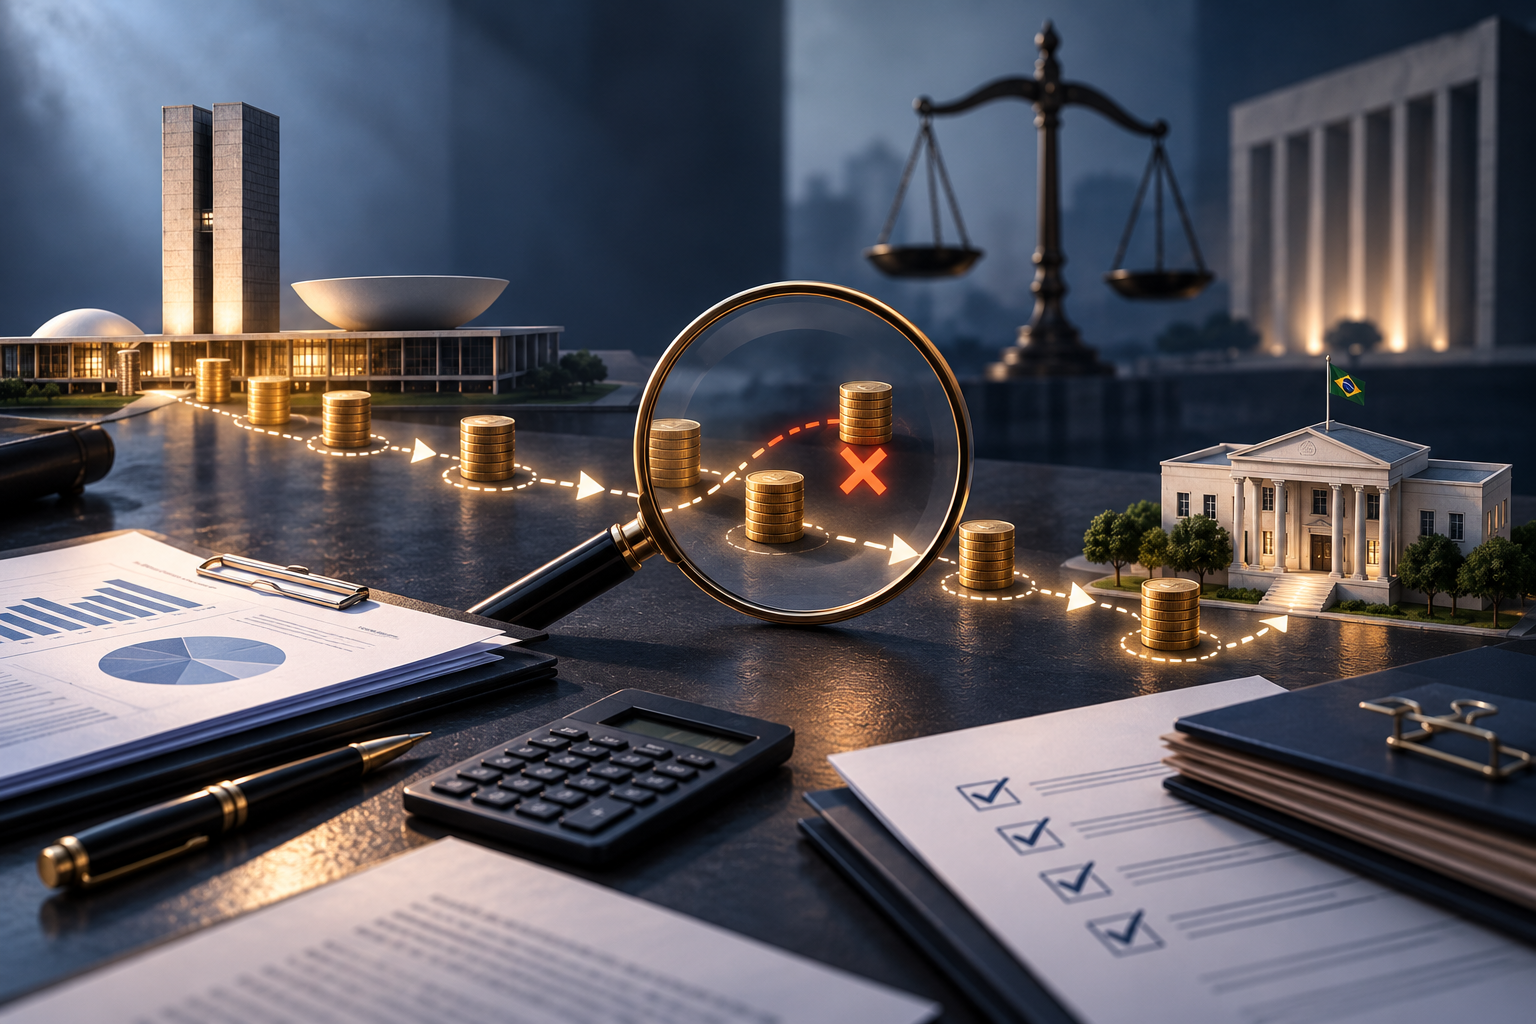
Na prática, o controle passa a observar todo o caminho do recurso: de onde veio, como foi movimentado, de que forma foi contratado e pago e se o objeto previsto foi efetivamente entregue.
Fiscalização também avança no STF
O tema também permanece sob acompanhamento do Supremo Tribunal Federal (STF), no âmbito da ADPF 854.
Em decisão de 7 de agosto de 2026, o ministro Flávio Dino determinou que a Polícia Federal verifique a existência de possíveis crimes relacionados às irregularidades identificadas pelo TCU na execução das transferências especiais entre 2020 e 2024.
A decisão também avançou sobre os mecanismos de rastreabilidade das emendas parlamentares, com medidas voltadas a permitir a identificação dos recursos desde sua origem até a aplicação final.
O movimento demonstra que a fiscalização das emendas Pix não está concentrada apenas na prestação de contas formal. A rastreabilidade dos recursos e a comprovação concreta de sua aplicação passaram a ocupar papel central na análise dos órgãos de controle.
O que os municípios precisam rever?
Diante desse cenário, os municípios beneficiários devem verificar se a documentação disponível permite reconstituir integralmente a aplicação dos recursos recebidos, desde a transferência até a execução do objeto.
Essa revisão deve abranger a identificação da origem e da finalidade dos recursos, sua movimentação em conta específica, os procedimentos de contratação, os pagamentos realizados e os documentos que comprovem a efetiva entrega dos bens, serviços ou obras. Notas fiscais e comprovantes de pagamento, por si sós, podem não ser suficientes se não permitirem demonstrar a regularidade da contratação e a correspondência entre o valor transferido, a despesa realizada e o objeto executado.
Os achados do TCU evidenciam que a fiscalização não se limita à existência formal de uma prestação de contas, mas alcança a rastreabilidade financeira e material dos recursos públicos.
Nesse contexto, a revisão preventiva permite identificar eventuais falhas ou lacunas enquanto ainda é possível localizar documentos, recuperar informações e esclarecer inconsistências. Para os municípios, a principal medida é antecipar esse trabalho, em vez de iniciá-lo somente após uma demanda dos órgãos de controle.